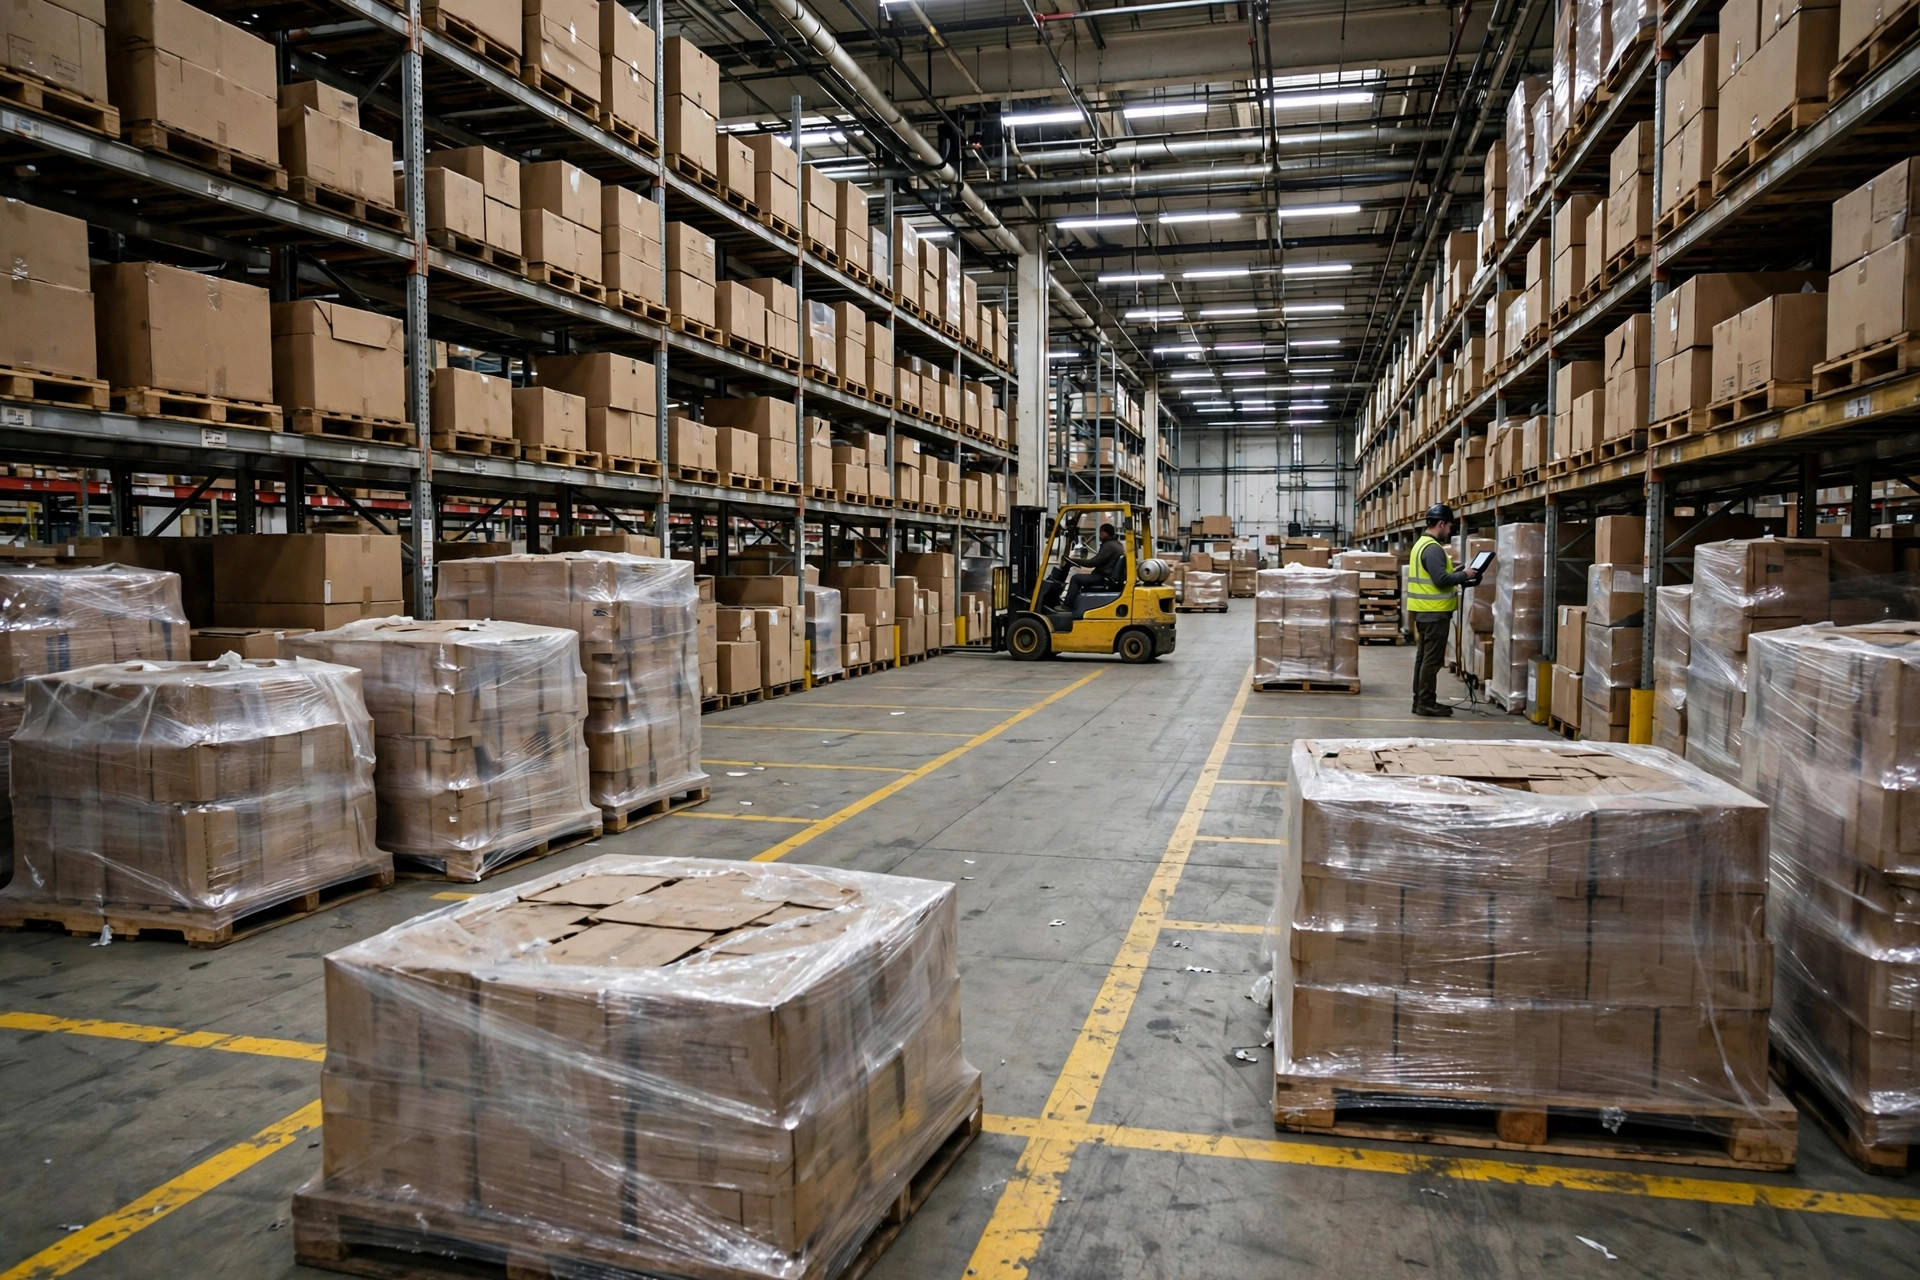
2019 年我在 Rancho Cucamonga 的一家 3PL 仓做年终盘点,扫到最里面一排货架:12 个托盘的手机保护壳,入库日期 2016 年 3 月。三年,动销记录是零。老板问我这批货还值多少钱,我说账面上 4 万美金,实际上是负数——它这三年吃掉的仓储费,已经超过货值了。
这就是呆滞库存最扎心的地方:你以为它只是"卖得慢",其实它每天都在花你的钱。我干了 20 年仓储,见过太多老板把呆滞库存当"资产",直到现金流被掐住才回过神。先说结论:呆滞库存不是慢慢卖掉的,是下决心砍掉的。 下面三种死法,你大概率正在经历至少一种。
先搞清楚:呆滞是从哪来的
处置之前先断根。呆滞库存的源头,20 年看下来就三个:
采购为了折扣多囤。 供应商说"多拿 20% 再降 5 个点",采购一算账觉得划算。问题是那 20% 的货要 8 个月才卖得完,仓储费和资金成本一加上,5 个点的折扣早亏回去了。我的规矩:MOQ 优惠只看 60 天内的消化能力,超过 60 天的量,折扣再大也不拿。
销售预测拍脑袋。 新品上市,销售说"这个月能卖 5000 件",采购按 5000 备。实际卖了 800,剩下 4200 直接变呆滞。预测错了不丢人,不复盘才丢人。我的做法:新品首单只备预测量的 30%,卖起来再追单——追单多花的运费,比呆滞一年的仓储费便宜多了。
产品生命周期没人管。 老款还在进货,新款已经上市了。3C 配件、服装、季节性商品最常见。产品线每季度要做一次"生老病死"评审:进入衰退期的 SKU,采购直接停单,尾货转清仓通道。
源头不断,处置得再漂亮也是白忙活。
死法一:库位被吃掉,现金流被掐住
一个托盘位在加州内陆帝国(Inland Empire)一带的 3PL 仓里,月租我见过 12 到 18 美金不等,具体看你租约怎么签。12 个托盘,一年就是小 2000 美金,三年 6000 美金——这还只是明面上的仓租。
暗处还有两笔。第一笔是资金占用:4 万美金的货压在货架上三年,按年化 6% 的资金成本算,机会成本又是大几千美金。第二笔是机会成本:这 12 个托位本来可以放周转 30 天的快消 SKU,一年能给你翻 12 次,现在翻 0 次。
我常用的算法很简单,拿去就能用:
呆滞持有成本 = 月仓储费 × 托位数 × 月数 + 货值 × 年资金成本率 × 年数
算完这笔账,很多"留着慢慢卖"的心态就动摇了。因为"慢慢卖"的前提是货还值钱,而呆滞库存的价值曲线只往一个方向走。
死法二:越放越不值钱
这条最残酷。带效期的不用说,食品、化妆品、锂电池,过期就是报废,一分钱拿不回来。电子产品和季节性商品也一样:iPhone 7 的手机壳今天白送都没人要,圣诞装饰 1 月之后打三折都难出。
还有包装老化这个隐形杀手。纸箱在仓库里放两年,受潮、压变形、印刷褪色,外观残了只能按残次品处理。我见过一批进口红酒,酒没问题,礼盒受潮发霉,最后整批只能拆盒散卖,利润直接砍掉一半。
所以"放着等行情"基本是个伪命题。呆滞库存的残值每天都在跌,你拖得越久,处置时亏得越多。时间是呆滞库存最大的敌人,不是朋友。
死法三:账面上的"僵尸库存"
前两种死法亏的是钱,这一种亏的是判断。系统里显示这批货"有库存、有货值",采购看报表觉得安全库存充足,继续按老节奏下单——新货进来继续呆滞,恶性循环。
更坑的是财务口径。账面上这 4 万美金是资产,老板看报表觉得自己家底厚实,做预算、谈贷款都按这个来。等到真要变现才发现,账面资产和真实价值之间差着一条街。
盘点差异的根子也常常在这。没人动它的货,账就烂得最快:串库位、破损没登记、效期没更新,三年下来账实能对上 70% 都算运气好。
还有个隐蔽的坑:呆滞品常常被拿去"凑数"。旺季库位不够,有人把滞销品临时挪到过道、 mezzanine 角落,系统里库位没更新。下次盘点,这批货就成了"账上有、找不到"的幽灵库存。幽灵库存一多,客服承诺的交期、采购下的补货单,全建立在错误的数据上,一个错带出一串错。
活法:30 天处置手册
好消息是,呆滞库存有解,而且不需要什么高科技。给我 30 天,按下面这套走:
第 1 步:先定义,写进 SOP。 我的标准是 180 天无动销即呆滞。别纠结 90 天还是 180 天,关键是定下来、全公司统一口径。没有定义的呆滞,谁都不会去处理。
第 2 步:拉清单,分 ABC,算持有成本。 把呆滞 SKU 按货值排个序,A 类(货值最高的 20%)重点盯。用上面的公式给每托算一笔持有成本,贴在清单上——让所有人看到"留着它每天花多少钱"。
举个例子(数字是假设的,方法拿去就能用):某 SKU 呆滞 200 托,月仓储费按 15 美金一托算,一个月 3000,一年 36000;货值 12 万美金,资金成本 6%,一年又是 7200。合计持有成本一年 43200 美金。而这批货现在打折清仓,大概能回 5 万——多留一年,等于把回款全烧光还倒贴。
第 3 步:四个出口,按顺序走。
| 出口 | 适用情况 | 要点 |
|---|---|---|
| 内部消化 | 还有残值、能搭着卖 | 捆绑促销、满赠,别单独上架占坑 |
| 退供应商 | 采购合同有退货条款 | 谈判趁早,账期越久越难退 |
| 折价清仓 | 退不掉、卖不动 | 找清仓商(liquidator)整批出,目标是回笼现金不是保利润 |
| 捐赠/销毁 | 残值接近零 | 捐赠可抵税(以当年税法为准),销毁记得留凭证 |
决策就一条:如果"继续持有 6 个月的成本"大于"现在打折卖掉的回款",就卖。别谈感情,谈数字。四个出口走完还剩下的,直接进销毁流程,别再回库——回库等于把问题又藏回了货架。
第 4 步:堵住源头。 处置是治标,防复发才是治本:采购 MOQ 每季度复核一次,别为了 5% 的折扣多囤 3 个月的货;新品先小批量试销,动销达标再放大单;每月自动跑一张呆滞预警报表,180 天红线一到就推送给采购和运营负责人。
预警报表不用搞复杂,五个字段就够:SKU、最后动销日期、呆滞天数、当前库存量、持有成本估算。每月 1 号自动发到采购和运营负责人的邮箱,连续两个月上榜的 SKU,第三个月必须给出处置方案——写不出来,就别想下新的采购单。
我给客户做咨询,第一件事就是让他把系统里 180 天没动过的 SKU 拉出来算一笔持有成本。十次有九次,老板看完当场拍板:砍。剩下那一次,老板说这批货是当年创业第一批进的货,有感情。我让他把这批货搬一箱到办公室当摆设——情怀值得尊重,但情怀不该占着每个月十几美金的托位。砍仓这件事,越早下手亏得越少——这句话我送了 20 年,没见过例外。